Uma pequena corretora pode receber, no mesmo dia, pedidos de cotação, documentos pessoais, informações de veículos e imóveis, dúvidas sobre cobertura, propostas de seguradoras e confirmações de clientes. Depois da contratação, ainda precisa acompanhar emissão, vigência, parcelas, endossos e renovação. Quando cada parte fica em um canal, o trabalho deixa de ser apenas comercial: a equipe passa a reconstruir o histórico antes de responder.
A inteligência artificial pode apoiar essa organização ao classificar mensagens, identificar documentos, extrair datas explícitas e preparar resumos. Ela não deve escolher a cobertura, interpretar sozinha as condições contratuais nem enviar uma recomendação sem revisão. O corretor continua responsável pela intermediação e pela orientação; a automação torna a informação localizável e a próxima ação mais clara.
Crie um registro único para cada solicitação
O primeiro passo é atribuir um identificador à oportunidade. Esse registro reúne cliente, bem ou interesse segurado, ramo, seguradoras consultadas, documentos recebidos, pendências, versões de proposta e prazo combinado. Uma mensagem pode iniciar o processo, mas não deve ser o único lugar em que o processo existe.
Separe os estados “solicitado”, “documentação incompleta”, “em cotação”, “propostas recebidas”, “aguardando decisão”, “emitido” e “em acompanhamento”. Evite um campo genérico como “em andamento”: ele não informa se a equipe espera a seguradora, o cliente ou uma conferência interna.
Diferencie documento recebido de documento conferido
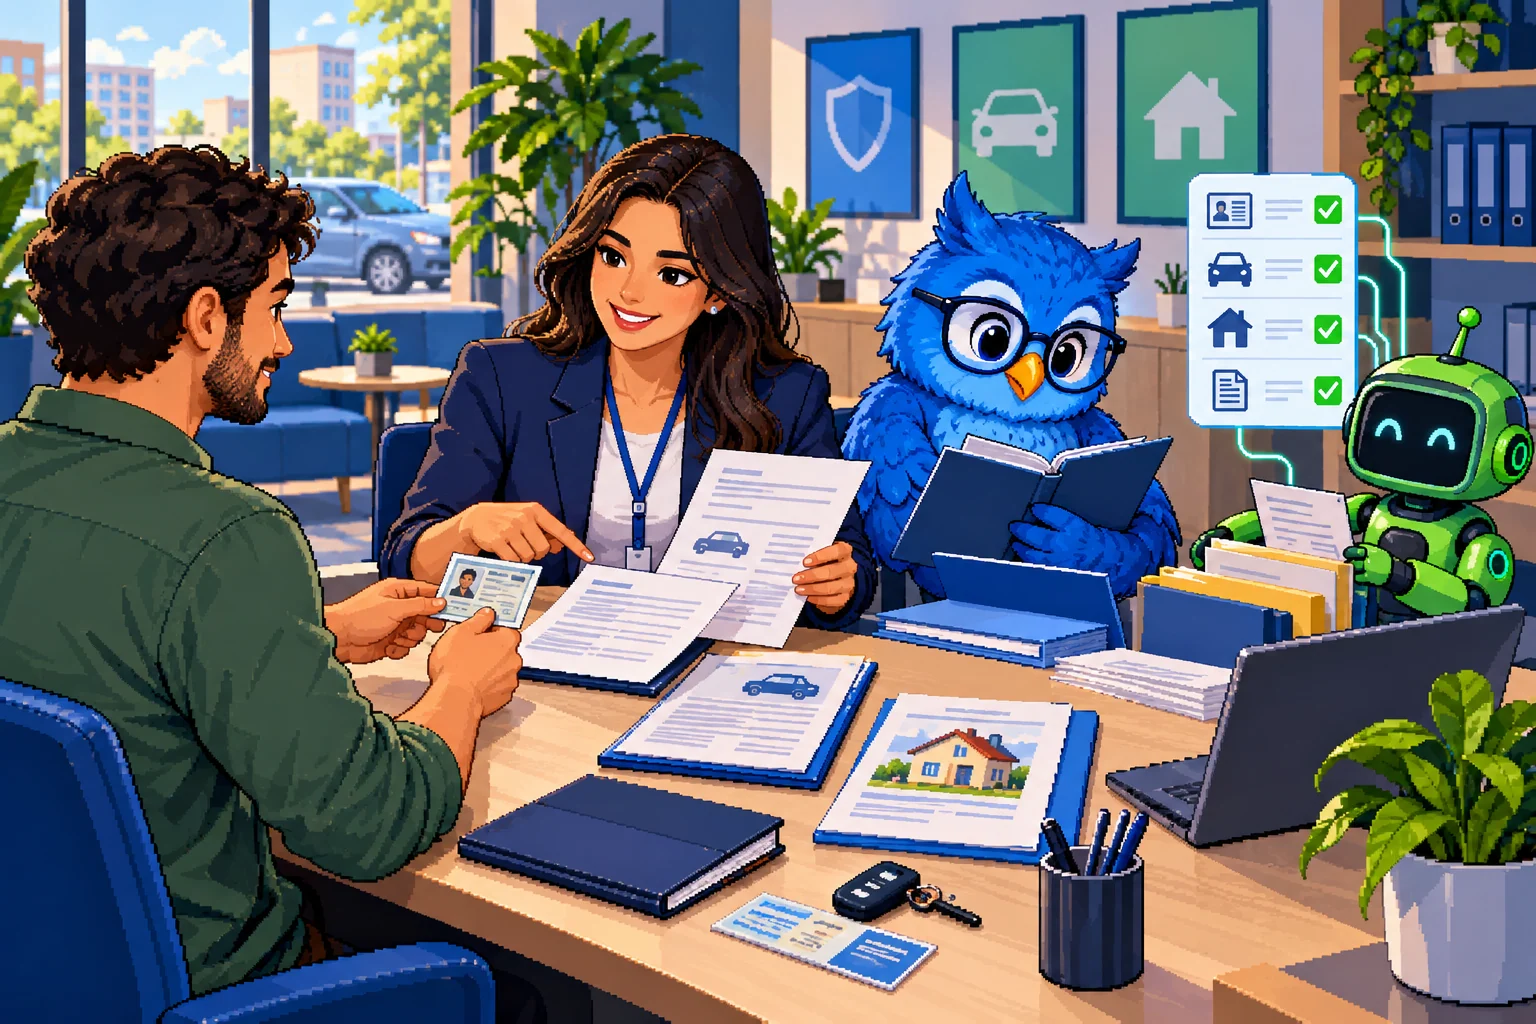
Um arquivo anexado pode estar ilegível, vencido, incompleto ou associado ao risco errado. Por isso, o sistema precisa guardar origem, data, versão e responsável pela conferência. Se houver dúvida, a IA deve marcar o item para revisão, nunca preencher uma lacuna por suposição.
Para uma cotação de automóvel, por exemplo, a ferramenta pode reconhecer que chegaram o documento do veículo e os dados do condutor, mas não deve concluir que o perfil está completo sem aplicar o checklist definido pela corretora e pela seguradora consultada. Em seguro empresarial, endereço, atividade e características do local também exigem confirmação cuidadosa.
- Registrarpedido e contexto
- Conferirdocumentos e dados
- Cotarpropostas e versões
- Validarcorretor e cliente
- Acompanharemissão e renovação
| Etapa | A automação pode preparar | Depende de conferência humana |
|---|---|---|
| Entrada | Classificação, checklist e pendências | Dados corretos e finalidade do seguro |
| Comparação | Quadro com campos equivalentes e fontes | Coberturas, exclusões e adequação |
| Emissão | Protocolo, vigência e documentos | Correspondência com a contratação |
| Renovação | Alerta, histórico e contato preparado | Nova análise e decisão do cliente |
Como usar IA para organizar propostas de seguro?
A IA pode interpretar mensagens e arquivos para sugerir cliente, ramo, data e tipo de documento. Regras fixas verificam a presença dos campos esperados e calculam prazos a partir de datas confirmadas. O resultado aparece como sugestão vinculada à fonte original.
Na comparação, a ferramenta pode alinhar itens com nomes diferentes, destacar campos ausentes e preparar um resumo. O corretor deve abrir as propostas e condições aplicáveis antes de explicar diferenças ao cliente. Um resumo facilita a leitura, mas não substitui o documento emitido pela seguradora.
Depois da escolha, o sistema pode acompanhar aceite, emissão e vigência. Qualquer divergência entre proposta, apólice ou informação do portal deve abrir uma exceção para análise, sem corrigir automaticamente o registro principal.
Compare propostas sem esconder as diferenças
Preço isolado não descreve uma proposta. Coberturas, limites, franquias, assistências, carências, exclusões, forma de pagamento e vigência precisam permanecer associados à fonte. O quadro de comparação deve mostrar também quando um item não foi localizado, em vez de tratar ausência como equivalência.
A SUSEP informa que, em situações abrangidas pela orientação geral, a seguradora dispõe de prazo para se manifestar sobre a proposta e, após a aceitação, emitir o documento correspondente. A corretora deve conferir a regra aplicável ao produto e acompanhar a fonte oficial. O sistema pode registrar a data de envio e avisar sobre a necessidade de verificação, sem prometer aceitação.
Exemplo fictício: uma renovação que parecia concluída
Patrícia administra uma corretora com três pessoas. A equipe controla vencimentos em uma planilha, recebe documentos pelo WhatsApp e guarda propostas em pastas por seguradora. Ao preparar a renovação do automóvel de um cliente antigo, uma assistente encontra o aviso de vencimento, copia dados do ano anterior e solicita novas cotações. O cliente responde rapidamente, mas a foto do documento enviada na conversa está cortada.
Antes da reorganização, a proposta poderia seguir com o dado antigo. No novo fluxo, a mensagem entra no registro da renovação, e a IA sugere os documentos associados. Uma regra detecta que o campo necessário não está legível e cria uma pendência. Patrícia confere a imagem, pede um novo envio e registra a confirmação do cliente.
Quando as propostas chegam, o sistema extrai campos comparáveis e aponta que uma delas apresenta assistência diferente da contratada anteriormente. Patrícia abre os documentos, verifica limites e exclusões e prepara uma explicação em linguagem simples. O cliente escolhe depois de entender as diferenças; a ferramenta registra a decisão e o arquivo considerado.
Após a emissão, uma conferência compara segurado, veículo, vigência e dados básicos com o que foi aprovado. A equipe encontra uma divergência de endereço e solicita correção à seguradora. O processo só muda para “emitido e conferido” quando a nova versão é recebida. Na rotina seguinte, o painel já mostra quem precisa ser contatado nos próximos 60 dias e quais cadastros exigem atualização.
Faça da renovação um processo, não um lembrete isolado
Um alerta deve trazer contexto: apólice, vigência, responsável, mudanças conhecidas e próxima ação. Para clientes empresariais, convém confirmar se houve alteração de endereço, atividade, equipamentos ou valores. Para pessoas físicas, os campos relevantes variam conforme o produto. Reutilizar dados sem confirmação transforma velocidade em risco.
Crie janelas de acompanhamento, como 90, 60 e 30 dias, adaptadas à carteira. Registre tentativa de contato, resposta e motivo de adiamento. A ausência de resposta não autoriza renovação automática. A própria SUSEP explica que os procedimentos dependem das condições do produto e que renovações seguintes à automática, quando cabível, exigem manifestação expressa.
Proteja os dados e limite os acessos
Documentos de clientes podem conter CPF, endereço, informações financeiras e dados sobre bens ou saúde, conforme o ramo. A LGPD exige finalidade, necessidade, transparência e segurança. Isso implica coletar apenas o necessário, restringir acesso por função, usar contas individuais, registrar consultas e definir retenção e descarte.
Mensagens prontas também precisam de revisão. Uma automação pode preparar o contato, mas não deve expor dados em grupos, anexar o documento errado ou enviar detalhes de outra pessoa. Antes de integrar canais, teste homônimos, anexos duplicados e respostas recebidas fora do contexto esperado.
Meça organização antes de medir vendas
Indicadores iniciais podem mostrar tempo para localizar uma proposta, renovações sem contato iniciado, documentos pendentes, divergências encontradas antes da emissão e processos parados por responsável. Esses números avaliam a qualidade do fluxo; não provam, sozinhos, aumento de vendas.
Comece com um ramo e um grupo pequeno de renovações. Teste documento ilegível, duas propostas com nomes de campos diferentes, cliente sem resposta e apólice emitida com divergência. O projeto está pronto para ampliar quando a equipe consegue mostrar rapidamente a etapa, a fonte, a pendência e a pessoa que deve decidir.
Também compare o tempo gasto antes e depois da mudança sem confundir rapidez com qualidade. Uma cotação mais veloz que chega incompleta ao corretor transfere trabalho, não resolve o problema. Registre quantas sugestões automáticas foram aceitas, corrigidas ou rejeitadas e quais tipos de documento geram mais dúvida. Esses resultados orientam ajustes em checklists, regras e treinamento da equipe.
Ao ampliar o fluxo, preserve uma saída manual. Portais podem ficar indisponíveis, mensagens podem chegar fora do padrão e uma seguradora pode alterar o formato de seus documentos. A operação precisa continuar capaz de registrar uma exceção, anexar a fonte e encaminhar a decisão, mesmo quando a classificação automática falhar. Uma automação confiável deixa suas limitações visíveis.