Usar IA para organizar o fluxo de caixa pode facilitar a leitura e a classificação dos registros, enquanto fórmulas conferidas calculam os saldos por data.
Uma empresa pode vender bem e mesmo assim ficar sem dinheiro disponível na semana do aluguel, da folha ou da reposição de estoque. Isso acontece porque venda, recebimento e pagamento podem ocorrer em datas diferentes. O fluxo de caixa coloca os movimentos na linha do tempo e ajuda a identificar quando o saldo pode ficar apertado, antes que a conta vença.
O saldo que aparece no banco mostra uma posição de agora. A projeção é uma estimativa baseada em recebimentos e pagamentos esperados. Ela não garante que o dinheiro chegará no dia previsto; por isso precisa ser atualizada conforme clientes pagam, compras mudam ou novas contas aparecem. Compare sempre o que foi previsto com os movimentos efetivamente conciliados.
Comece com datas, valores e categorias simples
Registre saldo inicial conciliado com caixa e contas bancárias, valores a receber com data provável e valores a pagar com vencimento. Separe categorias que ajudem a decidir: vendas, serviços, fornecedores, aluguel, equipe, tributos, parcelas e retiradas. Registre também quando uma entrada é incerta, atrasada ou depende de uma condição. Não some uma venda parcelada inteira como se estivesse disponível hoje.
Atualize realizado e previsto lado a lado. Quando fechar o dia ou a semana, substitua estimativas por valores confirmados, anote diferenças relevantes e revise o restante do horizonte. Uma projeção de 8 a 13 semanas costuma revelar compromissos próximos, mas o período ideal depende do ciclo de recebimento, do estoque e dos prazos do negócio.
| Semana | Saldo inicial | Entradas previstas | Saídas previstas | Saldo projetado |
|---|---|---|---|---|
| 1 | R$ 8.000 | R$ 7.000 | R$ 6.500 | R$ 8.500 |
| 2 | R$ 8.500 | R$ 3.000 | R$ 9.000 | R$ 2.500 |
| 3 | R$ 2.500 | R$ 8.000 | R$ 7.000 | R$ 3.500 |
Leitura: Na segunda semana, o saldo continua positivo, mas cai. O alerta útil é a data em que o dinheiro disponível pode se aproximar do mínimo operacional definido pelo negócio — não apenas um saldo negativo.
Transforme o alerta em decisão
Quando a projeção apontar aperto, confirme primeiro a qualidade dos dados: há duplicidade? Algum pagamento já foi feito? Um recebível venceu? Depois, compare opções e consequências. Cobrar uma fatura, ajustar uma compra, rever prazo com fornecedor ou reduzir retirada têm riscos e custos diferentes. Crédito pode resolver um descasamento pontual, mas juros, garantias e capacidade de pagamento precisam ser avaliados antes de contratar.
Não misture o dinheiro pessoal e empresarial. Registre retiradas e transferências com clareza para que o saldo projetado reflita a operação. Se as estimativas erram sistematicamente, investigue a causa — prazos de clientes, sazonalidade, devoluções ou categorias inadequadas — e ajuste o método, em vez de aplicar uma margem escondida ao saldo.
Se o fluxo mostra falta recorrente, leve ao contador o calendário, os contratos e as alternativas consideradas. Para entender o resultado econômico do mesmo período, veja também o artigo sobre IA para análise da DRE; ela responde a outra pergunta e complementa o caixa.
Como usar IA para preparar os dados do fluxo de caixa?
A IA pode sugerir a categoria de um lançamento e destacar registros sem identificação ou vencimento. A conciliação confirma o que foi recebido e pago; transferências entre contas próprias e duplicidades precisam ser tratadas antes da projeção. Um pagamento esperado não deve ser marcado como realizado só porque aparece numa conversa.
Com a base conferida, a ferramenta pode resumir as datas de maior pressão e comparar cenários calculados pela planilha. O responsável verifica recebíveis incertos e compromissos antes de decidir. A IA não garante entradas futuras nem autoriza crédito ou pagamento: seu papel é organizar informações e ajudar a tornar o calendário compreensível.
Exemplo fictício de Helena: o saldo da sexta-feira esconde o aperto da terça
Helena administra a distribuidora Ponto de Apoio. Ao conciliar os extratos, encontra uma transferência entre duas contas da empresa que havia sido lançada como receita. Ela elimina a duplicidade no total consolidado: transferir dinheiro de uma conta própria para outra não aumenta os recursos do negócio. A equipe também separa um pedido ainda em negociação dos recebíveis de vendas já realizadas. Essas correções vêm antes de qualquer decisão sobre crédito.
A projeção semanal da tabela serve como primeiro retrato. Helena define, apenas para este caso, R$ 4 mil como referência de reserva para compromissos essenciais e incertezas próximas. Esse limite é uma escolha de gestão, não uma regra para toda empresa. A semana 2 termina com R$ 2,5 mil, portanto R$ 1,5 mil abaixo da referência. Há dinheiro positivo na conta, mas pouca folga para absorver um atraso.
Desça ao calendário diário quando o saldo fica perto do limite
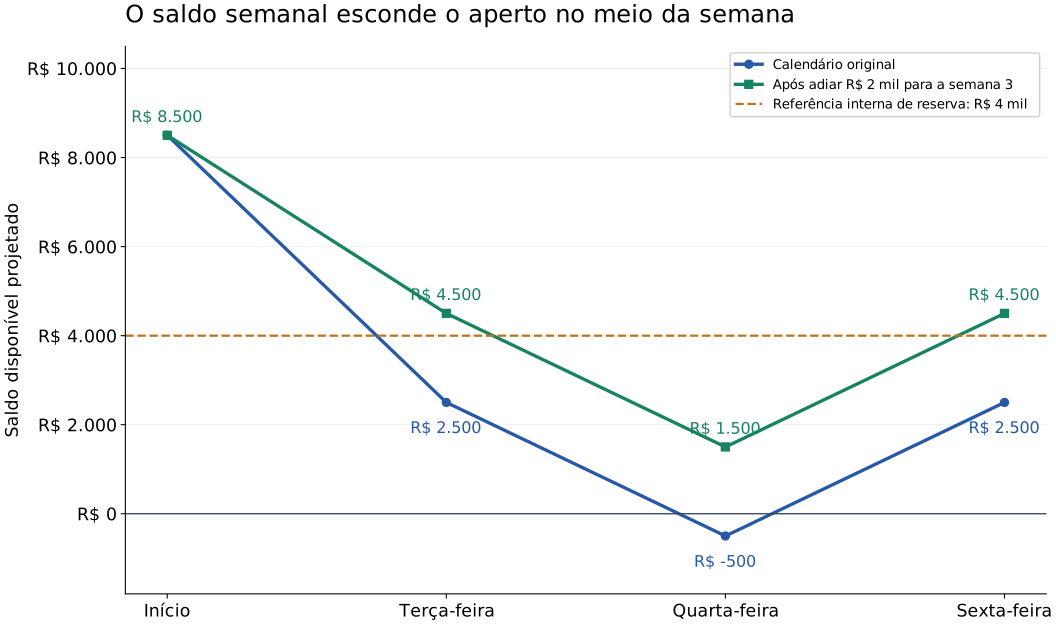
No início da semana 2, estão disponíveis R$ 8,5 mil. Um fornecedor recebe R$ 6 mil na terça-feira; aluguel e outras contas somam R$ 3 mil na quarta; um cliente deve pagar R$ 3 mil na sexta. Sem mudanças, o saldo passa por R$ 2,5 mil na terça e por menos R$ 500 na quarta, antes de terminar a sexta com R$ 2,5 mil. A soma semanal está certa, mas esconde dois dias sem cobertura. O vencimento importa tanto quanto o total.
| Momento | Movimento | Saldo após movimento |
|---|---|---|
| Início | Saldo trazido | R$ 8.500 |
| Terça | Fornecedor: −R$ 6.000 | R$ 2.500 |
| Quarta | Outras contas: −R$ 3.000 | −R$ 500 |
| Sexta | Cliente: +R$ 3.000 | R$ 2.500 |
Negociar muda o calendário; não apaga a obrigação
Helena confirma que o recebimento de sexta é provável, mas não garantido. Depois conversa com o fornecedor e obtém concordância formal para transferir R$ 2 mil da terça para a semana 3, sem encargos neste exemplo. A semana 2 passa a terminar com R$ 4,5 mil. Na semana 3, o saldo inicial sobe para R$ 4,5 mil, mas as saídas também sobem de R$ 7 mil para R$ 9 mil. O saldo final continua em R$ 3,5 mil. O adiamento evita o saldo negativo nesse calendário, mas a quarta-feira ainda termina com R$ 1,5 mil, abaixo da referência de reserva. A negociação muda datas; não cria R$ 2 mil de riqueza.
Antes de assinar, ela verifica se a nova data coincide com folha ou reposição indispensável. Se o fornecedor exigisse multa ou juros, esses valores entrariam na projeção. Se o pagamento do cliente atrasasse uma semana, o cenário original da semana 2 cairia para menos R$ 500 no fechamento. Mesmo com o adiamento de R$ 2 mil, fecharia em R$ 1,5 mil. Helena registra ambos os cenários para saber quais providências ainda seriam necessárias.
Uma rotina que mantém a previsão útil
A auxiliar atualiza recebimentos confirmados diariamente. Helena revisa às segundas o horizonte de oito semanas e, perto do limite de reserva, acompanha o detalhe diário. Cada linha recebe origem, vencimento, valor, situação e responsável. Um recebível atrasado permanece identificado como atrasado; não é movido automaticamente para amanhã. Uma conta paga sai da previsão e entra no realizado, sem ficar nas duas colunas.
Na reunião seguinte, a equipe compara a previsão anterior com o ocorrido. Um cliente pagou R$ 500 menos por uma devolução documentada. Helena corrige a entrada, vincula o comprovante e investiga se o mesmo tipo de devolução se repete. Uma diferença isolada pode ser um evento; diferenças recorrentes indicam que as premissas de recebimento precisam mudar. A planilha passa a guardar o motivo, e não apenas o novo saldo.
IA aplicada ao calendário de caixa
Neste caso, a IA pode organizar uma cópia com dados simulados em faixas de vencimento e apontar linhas sem data ou com valor repetido. Também pode resumir quais semanas mudaram entre duas versões. O saldo deve ser calculado em fórmula conferida: saldo inicial mais entradas menos saídas. Uma explicação fluente não prova que a soma está certa.
A revisão humana verifica se transferências próprias foram excluídas do total, se o recebimento ocorre depois da conta a pagar e se a renegociação foi replicada no período seguinte. Para testar a ferramenta, Helena usa o atraso de R$ 3 mil e confere a queda correspondente. A IA não confirma pagamento, não negocia com fornecedores e não deve transformar venda possível em dinheiro assegurado.
Para continuar a série, leia o artigo sobre IA para análise da DRE e conecte essa análise às outras decisões financeiras do negócio.
Cuidados ao usar dados e IA
Teste a IA com dados de teste. Antes de enviar dados reais, avalie necessidade, acesso, armazenamento e contrato do serviço, usando as orientações da ANPD como apoio.
Referências
Fontes consultadas em 29 de setembro de 2026. A norma contábil aplicável depende do enquadramento da entidade, a ser definido com seu contador.