Calcular e analisar o ponto de equilíbrio com apoio de IA exige manter as fórmulas validadas e explicitar preço, gastos, capacidade e combinação de vendas.
O ponto de equilíbrio estima quanto a empresa precisa vender, em determinado cenário, para que a contribuição das vendas cubra os custos e despesas fixos considerados. Abaixo desse nível, a operação não cobriu esses gastos; acima dele, cada unidade adicional pode contribuir para o resultado — desde que preço, custos, mix e capacidade previstos se mantenham.
É uma referência de planejamento, não uma garantia de lucro nem um número universal que serve para qualquer mês. A fórmula é mais clara quando há um produto ou serviço com comportamento relativamente estável.
Use a margem de contribuição, não apenas o preço
Margem de contribuição unitária = preço por unidade − custos e despesas variáveis por unidade. Use uma base coerente: se um tributo já foi deduzido do preço, não o desconte novamente nos gastos variáveis. Ponto de equilíbrio em unidades = custos fixos considerados ÷ margem de contribuição unitária. Para estimar vendas em reais, pode-se dividir os custos fixos pela razão entre contribuição e receita, respeitando o mesmo conjunto de premissas. Se a margem unitária for zero ou negativa, vender mais daquela unidade não resolve o problema sem revisar preço ou gastos variáveis.
| Cenário | Preço | Variável/unidade | Contribuição | Unidades para cobrir R$ 12.000 |
|---|---|---|---|---|
| Base | R$ 80 | R$ 44 | R$ 36 | 334 |
| Insumo mais caro | R$ 80 | R$ 48 | R$ 32 | 375 |
| Preço menor | R$ 75 | R$ 44 | R$ 31 | 388 |
Na linha-base, R$ 12.000 ÷ R$ 36 = 333,33 unidades; como não é possível vender um terço de uma unidade, são pelo menos 334. O faturamento correspondente é R$ 26.720 (334 × R$ 80), sem afirmar que esse valor representa o resultado contábil final.
Confira o que entrou nos custos fixos
Use uma base mensal consistente e documente o que foi incluído: aluguel, salários e encargos conforme critério da empresa, serviços recorrentes e outras despesas estruturais. Decida com o contador como tratar pró-labore, depreciação, despesas financeiras, tributos e itens extraordinários. Não compare um ponto de equilíbrio que inclui alguns gastos com outro que os deixou de fora.
Para um conjunto de produtos, a conta depende da composição das vendas. Uma margem média ponderada pode servir se o mix permanecer próximo do observado. Se clientes migram para produtos de margem menor, o mesmo faturamento pode gerar contribuição inferior. Faça cenário por produto ou valide o mix médio e revise-o com frequência.
Use o resultado para testar decisões
Pergunte o que muda se o fornecedor alterar preços, se a empresa conceder desconto, se uma taxa de canal crescer ou se contratar mais capacidade. Um custo fixo novo eleva o volume necessário; uma contribuição maior reduz a quantidade calculada, mas o mercado precisa aceitar o preço e a qualidade da entrega deve permanecer.
Compare o volume calculado com a capacidade real de equipe, horário, estoque e demanda. Se o negócio precisaria vender mais do que consegue produzir, a conta sinaliza uma incompatibilidade a resolver — não uma meta que a equipe deve perseguir sem recursos.
Como usar IA para testar cenários do ponto de equilíbrio?
A IA pode ajudar a organizar as premissas de um cenário e explicar quais campos entram na fórmula. O cálculo deve ser executado por uma planilha ou ferramenta conferida, com unidade e arredondamento adequados. Se faltar um custo ou a contribuição for insuficiente, a solução apresenta a limitação em vez de inventar uma meta.
Depois, a IA pode resumir a comparação entre cenários calculados e sugerir perguntas sobre tempo de execução, demanda e estrutura. A equipe verifica se o volume cabe na capacidade e se o caixa suporta os compromissos. O número calculado representa as premissas informadas; não garante vendas nem demonstra sozinho a viabilidade do negócio.
Exemplo fictício de André: a meta não pode ignorar a oficina
André administra a oficina Giro Certo. Para a revisão padronizada de bicicleta, usa o cenário-base da tabela: preço de R$ 80, gastos variáveis de R$ 44 e contribuição unitária de R$ 36. Os R$ 12 mil mensais considerados abrangem a estrutura fixa definida para o estudo, com remuneração da equipe e do proprietário, aluguel e demais parcelas documentadas. Não se adiciona essa remuneração novamente como gasto variável do mesmo serviço.
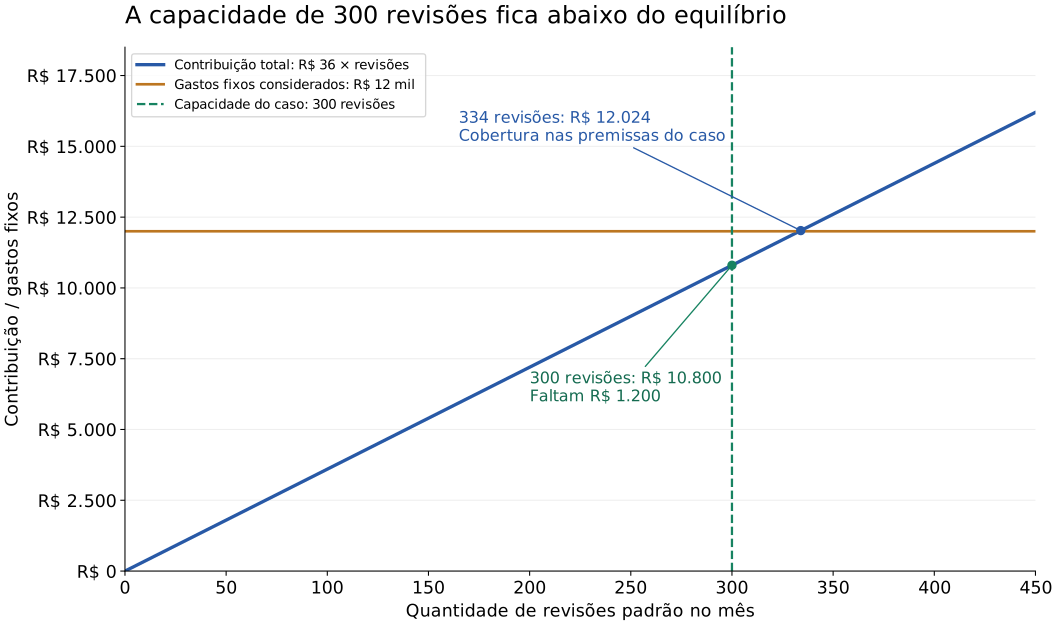
A oficina precisa de 334 revisões inteiras para cobrir R$ 12 mil nessas premissas. Com 333, a contribuição é R$ 11.988 e ainda faltam R$ 12. Com 334, alcança R$ 12.024 e supera a estrutura em apenas R$ 24. Arredondar para baixo cria uma meta que não cobre o valor informado. Esse pequeno excedente também não permite concluir que a empresa tem caixa livre para novos compromissos.
Compare o ponto calculado com horas e demanda
André possui 300 horas produtivas disponíveis no mês, já descontadas pausas, administração e atividades sem cobrança. A revisão consome uma hora em média. A capacidade de 300 serviços fica abaixo das 334 unidades necessárias. Mesmo com agenda cheia, a contribuição de R$ 10.800 deixaria R$ 1.200 sem cobertura. O cálculo revela uma incompatibilidade entre preço, gastos e capacidade.
Ele estuda revisar o procedimento para reduzir retrabalho, ajustar o pacote e avaliar o preço percebido pelo cliente. Abrir outro posto não resolve automaticamente: pode acrescentar aluguel, equipamento e equipe antes que a demanda exista. Antes de decidir, André mede o tempo de uma amostra de serviços e separa o que é revisão padrão do que exige reparo adicional.
Quanto muda quando o volume aumenta?
| Quantidade | Receita | Contribuição total | Após R$ 12 mil fixos |
|---|---|---|---|
| 300 | R$ 24.000 | R$ 10.800 | −R$ 1.200 |
| 334 | R$ 26.720 | R$ 12.024 | R$ 24 |
| 400 | R$ 32.000 | R$ 14.400 | R$ 2.400 |
Os R$ 2,4 mil da última linha valem somente para o conjunto de gastos informado. Pressupõem que 400 serviços cabem na estrutura e que preços e gastos variáveis permanecem. Se esse volume exige horas extras ou contratação, a conta muda. O modelo linear simplifica a realidade e deve ser usado dentro da faixa de operação que representa.
Quando há mais de um serviço, o mix faz diferença
André também oferece um pacote mais completo, com preço de R$ 140 e gastos variáveis de R$ 70. A contribuição é R$ 70. Num mix de 70% de revisões padrão e 30% de pacotes completos, a contribuição média ponderada é R$ 46,20: 0,70 vezes R$ 36 mais 0,30 vezes R$ 70. O volume teórico é aproximadamente 259,74 serviços. Para manter exatamente esse mix com unidades inteiras em blocos de dez, ele pode avaliar 260: 182 padrão e 78 completos.
Esse conjunto gera R$ 12.012 de contribuição e R$ 25.480 de receita. Mas o pacote completo leva duas horas no exemplo. As 182 revisões e 78 pacotes exigem 338 horas, acima das 300 disponíveis. Uma margem maior por serviço pode consumir mais tempo. É útil comparar também contribuição por hora: R$ 36 no padrão e R$ 35 no completo, dentro dessas premissas.
Se o mix migrar para 90% de padrão e 10% de completo, a contribuição média cai a R$ 39,40. O volume teórico sobe para cerca de 304,57 serviços; a composição inteira exige uma simulação própria. Não basta reutilizar o faturamento do mix anterior. A média só descreve o negócio enquanto a composição de vendas continua parecida.
Equilíbrio, objetivo de resultado e caixa
Se André deseja R$ 3 mil de resultado além dos R$ 12 mil considerados, a conta-base passa a R$ 15 mil dividido por R$ 36: ao menos 417 revisões. Esse objetivo não elimina tributos ou ajustes que ficaram fora do modelo. Ao discutir diferentes tipos de ponto de equilíbrio, ele explicita depreciação, retorno esperado e compromissos financeiros em vez de tratar todos como a mesma medida.
Uma venda a prazo pode contribuir para o resultado e não pagar a conta que vence amanhã. O ponto de equilíbrio não substitui o calendário de caixa. André mantém os dois relatórios e verifica se uma mudança de preço afeta prazo de recebimento, cancelamento e procura.
IA para testar premissas do ponto de equilíbrio
A IA pode apresentar cenários com diferentes margens e mixes e indicar as hipóteses que mudaram. André confere o arredondamento para cima, o cálculo ponderado e as horas necessárias. Se a contribuição for zero ou negativa, a ferramenta deve sinalizar a impossibilidade de obter cobertura pela fórmula usual. Gerar uma meta numérica nesse caso daria uma orientação sem sentido.
Para continuar a série, leia o artigo sobre IA para orçamento empresarial e conecte essa análise às outras decisões financeiras do negócio.
Cuidados ao usar dados e IA
Teste a IA com dados de teste. Antes de enviar dados reais, avalie necessidade, acesso, armazenamento e contrato do serviço, usando as orientações da ANPD como apoio.
Referências
Fontes consultadas em 29 de setembro de 2026. A norma contábil aplicável depende do enquadramento da entidade, a ser definido com seu contador.
- Sebrae — dez fatores essenciais para formar o preço de venda
- Sebrae — custos, contribuição e ponto de equilíbrio na formação de preço
- Sebrae — entendendo custos, despesas e preço de venda
- Sebrae — diagnóstico financeiro, orçamento e indicadores
- ANPD — segurança da informação para agentes de pequeno porte